VOLVO EX30の任意保険はいくら?三井住友海上の契約内容と保険料を公開
最終更新:2026年10月10日
電気自動車乗り換えると、任意保険はどのくらいの保険料になるのか気になる方も多いと思います。今回は、私が契約している三井住友海上の家庭用自動車総合保険の内容と保険料を、実際の証券に基づいて詳しく公開します。
契約している保険会社
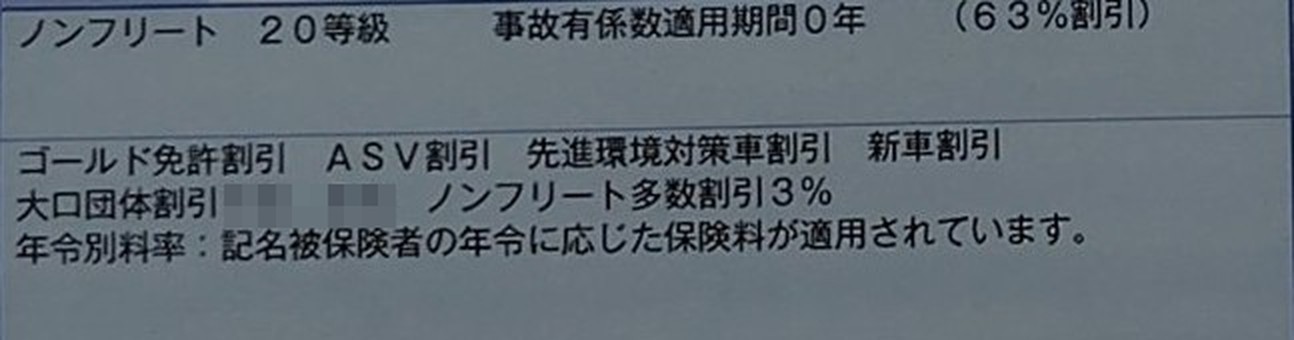
契約している任意保険は三井住友海上の「家庭用自動車総合保険(GK)」です。等級はノンフリート20等級、事故有係数適用期間は0年で、63%の割引が継続適用されています。
1年目の保険料(CX-5からEX30への乗り換え)
1年目(令和7年3月18日〜令和8年3月18日)は、当初CX-5で契約していたところ、EX30への乗り換えに伴い車両保険金額を355万円増額し、追加保険料が発生しました。当初契約分52,170円に追加保険料6,700円が加わり、1年目の合計保険料は58,870円となりました。
| 項目 | 内容 |
|---|---|
| 当初契約保険料(CX-5) | 52,170円 |
| 車両保険増額に伴う追加保険料 | 6,700円 |
| 1年目 合計保険料 | 58,870円 |
2年目の保険料(EX30契約)
2年目(令和8年3月18日〜令和9年3月18日)はEX30での契約となり、合計保険料は65,210円でした。等級はノンフリート20等級を維持し、事故有係数適用期間0年(63%割引)が継続適用されています。
適用されている割引
- ゴールド免許割引
- ASV割引
- 先進環境対策車割引
- 新車割引
- 大口団体割引10.5%
- ノンフリート多数割引3%
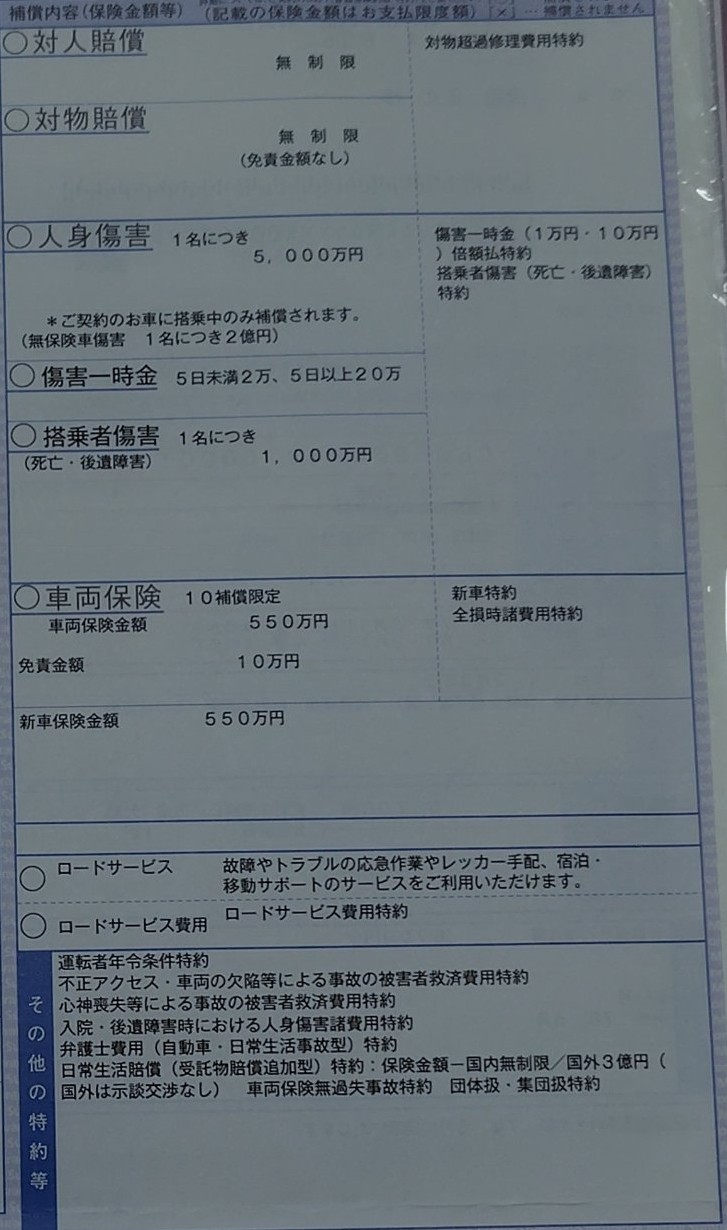
補償内容
- 対人賠償:無制限
- 対物賠償:無制限(対物免責金額なし)
- 人身傷害:5,000万円/名
- 搭乗者傷害:1,000万円/名(傷害一時金:5日未満2万円/5日以上20万円)
- 車両保険:550万円(免責10万円、10補償限定、新車特約付き)
- ロードサービス
- 弁護士費用特約(国内無制限/国外3億円)
- 日常生活賠償特約
- 車両保険無過失事故特約
この保険会社と車両保険を選んだ理由
三井住友海上を選んだのは、家族の勤務先で団体割引(大口団体割引10.5%)を利用できるためです。他の保険会社の見積もりは取らず、比較せずにここに決めました。そのため、条件によってはもっと安い選択肢がある可能性もあります。
車両保険は、CX-5のときから付けていました。買い替えで車の価値が大きく変わり、以前は国産の中古車でしたが、EX30は新車で、車両価格が約200万円上がりました。万一の事故で大きな負担にならないよう、乗り換えのタイミングで車両保険金額を550万円に増やし、少なくとも最初の車検の時期までは、念のためこの金額で付けておくことにしました。
保険料を下げるために特別に工夫したことは、今のところありません。
運転者年齢条件
運転者の年齢条件は35歳以上補償で、運転者限定は設定していません。家族含め誰が運転しても補償対象になるようにしています。
保険料を「月あたり」「1kmあたり」で見ると
2年目の保険料65,210円を単純に割ると、月あたり約5,430円、1日あたり約180円です。1年目の58,870円と比べると6,340円(約10.8%)の増加で、増えた主な理由は、CX-5からEX30に変わって車両保険の金額が大きくなったことです。
このブログでは、毎月の充電代に加えて保険料や点検費用も含めた「EVの維持費」を記録しています。保険料は充電代と違って走行距離では変わらない固定費なので、月の充電レポートの1kmあたりコストとは別に、年間の固定費として考えています。
団体割引で契約している私が、見積もりを取るなら確認すること
私は家族の勤務先の団体割引(大口団体割引10.5%)を使い、昔からの会社で更新を続けているため、他社の見積もりは取っていません。これから新規で加入する方や、乗り換えのタイミングで見直す方は、次の点を同じ条件にそろえて比べると違いがわかりやすくなります。
- 車両保険の金額と免責(この記事では550万円・免責10万円)
- 対物賠償の免責の有無(この記事では免責なし)
- 人身傷害の金額(この記事では5,000万円/名)
- 年齢条件と運転者限定の有無(この記事では35歳以上補償・限定なし)
- EV・ASV・新車などの割引が適用されるか
- 勤務先や家族の団体割引が使えるか
保険料は等級や年齢、地域、使い方によって大きく変わるため、この記事の金額はあくまで私の条件での実例です。自分の条件での金額は、見積もりで確認してください。
車両保険の金額と免責金額について
車両保険の金額は、EX30の車両本体価格に合わせて550万円にしました。CX-5のときから車両保険は付けていたので、乗り換えのタイミングで金額を増やした形です。免責金額を10万円にした具体的な根拠は、残念ながら覚えていません。
免責金額は、車両保険を使うときの自己負担額です。一般的に、免責を大きくすると保険料は下がり、小さくすると上がります。見直すときは、保険料と、万一のときの自己負担額のバランスで決めるとよいと思います。
乗り換えで保険料はどう変わったか
等級は乗り換えの前後で変わっていません。それでも保険料が上がったのは、中古のCX-5から新車のEX30になり、車両本体価格が上がったためです。当初のCX-5の契約(年52,170円)と比べると、2年目の65,210円は年13,040円(約25%)高くなっています。
保険料の支払いは、年1回の一括払いです。運転するのは私だけですが、運転者限定は設定していません。
まだ経験していないこと・確認していないこと
事故や修理、ロードサービスの利用は、これまでにありません。そのため、実際に保険を使ったときの対応や使い勝手は、この記事では書けません。また、充電中のトラブルを保険がどう扱うかも、私は調べたことがありません。
EVの保険を検討している方は、契約前に次の点を保険会社に確認しておくと安心です。
- 電欠(バッテリー切れ)のときのロードサービスの対応
- 充電中のトラブルや、充電器・ケーブルの破損がどう扱われるか
- 車両保険の対象になる範囲(高電圧バッテリーを含むか)
まとめ
私は家族の仕事の関係でこの保険会社を選択しました。
中古車のマツダのCX-5から新車のEX30に乗り換えたことで、車両本体価格が上がった影響で保険代が上がりました。
しかし、電気自動車だからといって、とても高額になるというわけではないので電気自動車の購入を検討している人の参考になればうれしいです。